Aufbewahrungspflichten & GoBD
Rechnungen acht Jahre, Jahresabschlüsse zehn, Angebote sechs – und wer digital arbeitet, muss zusätzlich die GoBD einhalten. Dieser Leitfaden zeigt, welche Fristen gelten, was eine Schreinerei wann vernichten darf, wie E-Mails, E-Rechnungen und Scans richtig abgelegt werden und wie eine Verfahrensdokumentation aussieht, die in einen Nachmittag passt.
Ordnung in sechs Schritten
Ein Klick führt zum Abschnitt:
- 1Fristen kennen10, 8, 6 oder 2 Jahre – je nach Unterlage
- 2Löschtermine planenWann welche Unterlage weg darf
- 3GoBD einhaltenVollständig, zeitgerecht, unveränderbar
- 4Digital ablegenE-Mails, E-Rechnungen, Scans
- 5Verfahren beschreibenDie Verfahrensdokumentation auf wenigen Seiten
- 6Prüfung bestehenDatenzugriff und Belege auf Abruf
Wie lange was aufbewahrt werden muss
Die Fristen stehen im Handelsgesetzbuch (§ 257 HGB) und in der Abgabenordnung (§ 147 AO): zehn, acht oder sechs Jahre, je nach Unterlage – dazu kommen Sonderfristen aus Lohnsteuer- und Arbeitsrecht:
Unterlage
Bücher und Abschlüsse
- Beispiele aus der Schreinerei
- Journale, Konten, Inventare, Jahresabschlüsse, Eröffnungsbilanz, Arbeitsanweisungen und Verfahrensdokumentation
- Frist
- 10 Jahre
Unterlage
Buchungsbelege
- Beispiele aus der Schreinerei
- Eingangs- und Ausgangsrechnungen, Kassenbelege, Kontoauszüge, Lohnabrechnungen – und Stundenzettel oder Aufmaße, nach denen abgerechnet wurde
- Frist
- 8 Jahre
Unterlage
Geschäftsbriefe und sonstige Unterlagen
- Beispiele aus der Schreinerei
- Angebote, Auftragsbestätigungen, Bestellungen, Reklamationen, Verträge, E-Mails mit geschäftlichem Inhalt
- Frist
- 6 Jahre
Unterlage
Lohnkonten
- Beispiele aus der Schreinerei
- Lohnkonto je Beschäftigtem
- Frist
- 6 Jahre ab der letzten Eintragung
Unterlage
Arbeitszeitnachweise
- Beispiele aus der Schreinerei
- Aufzeichnungen über Beginn, Ende und Dauer der Arbeitszeit
- Frist
- mindestens 2 Jahre
Unterlage
Lieferscheine ohne Belegfunktion
- Beispiele aus der Schreinerei
- Lieferscheine, die nicht selbst als Buchungsbeleg dienen
- Frist
- bis zum Eingang oder Versand der Rechnung
Fristbeginn: Die Frist läuft ab dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist – bei Büchern ab dem Jahr der letzten Eintragung. Eine Rechnung vom März 2020 ist also bis zum 31.12.2028 aufzubewahren und darf ab dem 1. Januar 2029 weg. Faustregel: Entstehungsjahr plus Frist ergibt das letzte Jahr der Aufbewahrung. Mit einem festen Löschtermin im Januar sortierst du jedes Jahr in einem Durchgang aus, was fällig ist.
Länger, wenn nötig: Die Frist endet nicht, solange die Unterlagen für eine Steuer von Bedeutung sind, deren Festsetzungsfrist noch läuft – etwa bei einer laufenden Betriebsprüfung, einem Einspruch oder einem vorläufigen Bescheid.
Seit 2025 acht statt zehn Jahre: Mit dem Vierten Bürokratieentlastungsgesetz sank die Frist für Buchungsbelege von zehn auf acht Jahre – auch für ältere Belege, deren alte Frist am 1. Januar 2025 noch nicht abgelaufen war. Für Bücher und Jahresabschlüsse bleibt es bei zehn Jahren.
Aufbewahrungsrechner
Unterlage und Jahr wählen – der Rechner zeigt, bis wann sie aufbewahrt werden muss und ab wann sie weg darf:
Aufbewahren bis 31.12.2028
8 Jahre ab Ende 2020
§ 147 Abs. 3 AO, § 257 Abs. 4 HGB
- Aufbewahren bis
- 31.12.2028
- Vernichten ab
- 01.01.2029
Länger aufbewahren, solange die Unterlage für eine noch offene Steuerfestsetzung, eine laufende Betriebsprüfung, ein Einspruchs- oder Gerichtsverfahren gebraucht wird.
Die Projektakte: Fristen aus der Gewährleistung
Für Aufmaß, Zeichnungen, Fotos, Bedenkenanmeldungen und Abnahmeprotokolle gibt es oft keine steuerliche Pflicht – aber sie sind die Beweise, wenn ein Kunde Jahre später einen Mangel meldet.
- Mindestens bis zum Ende der Gewährleistung aufbewahren: bei Arbeiten an Bauwerken fünf Jahre ab Abnahme, sonst zwei
- Besser zehn Jahre nach der Abnahme – wegen arglistig verschwiegener Mängel, Organisationsverschulden und Produkthaftung
- Dient ein Aufmaß oder ein Stundenzettel als Grundlage der Rechnung, ist es ein Buchungsbeleg mit acht Jahren Frist
- Personenbezogene Daten in der Projektakte – Telefonnummern, Fotos von Bewohnern – nach Ablauf der Frist löschen
Praxistipp
Die GoBD: sechs Grundsätze für digitale Bücher und Belege
Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form und zum Datenzugriff (GoBD) sind ein Schreiben des Bundesfinanzministeriums. Sie gelten für jeden Betrieb, der seine Buchführung ganz oder teilweise am Computer führt – also für praktisch alle:
Grundsatz
Nachvollziehbar und nachprüfbar
- Was er bedeutet
- Ein Prüfer kann jeden Vorgang vom Beleg bis zur Buchung verfolgen – und zurück.
- In der Schreinerei
- Rechnungsnummer im Auftrag, Auftragsnummer auf Bestellung und Lieferschein
Grundsatz
Vollständig
- Was er bedeutet
- Jeder Geschäftsvorfall wird erfasst, nichts weggelassen.
- In der Schreinerei
- Auch Barverkäufe von Resthölzern oder kleine Reparaturen werden belegt
Grundsatz
Richtig
- Was er bedeutet
- Die Buchung entspricht dem tatsächlichen Vorgang.
- In der Schreinerei
- Rechnung an den richtigen Kunden, mit dem richtigen Leistungszeitraum
Grundsatz
Zeitgerecht
- Was er bedeutet
- Vorgänge werden zeitnah erfasst – Kasse täglich, unbare Vorgänge als Faustregel innerhalb von zehn Tagen.
- In der Schreinerei
- Belege nicht monatelang im Handschuhfach der Montagewagen sammeln
Grundsatz
Geordnet
- Was er bedeutet
- Unterlagen lassen sich in angemessener Zeit wiederfinden.
- In der Schreinerei
- Einheitliche Ablage nach Jahr, Belegart und Nummer
Grundsatz
Unveränderbar
- Was er bedeutet
- Was erfasst ist, darf nicht unbemerkt geändert oder gelöscht werden; Korrekturen bleiben sichtbar.
- In der Schreinerei
- Keine nachträglich bearbeiteten PDFs, Stornos statt Löschen
Wichtig ist die Grundregel: Was digital entstanden oder digital angekommen ist, wird auch digital aufbewahrt – im Ursprungsformat. Ein Ausdruck ersetzt die Datei nicht.
E-Mails, E-Rechnungen und Scans richtig ablegen
Die meisten Fragen im Alltag drehen sich um drei Fälle:
E-Mails
Eine E-Mail ist aufzubewahren, wenn sie selbst ein Geschäftsbrief oder Beleg ist – etwa eine Auftragserteilung, eine Preisvereinbarung oder eine Reklamation. Dient sie nur als „Umschlag“ für eine angehängte Rechnung, genügt die Rechnung. Ein Postfach ist kein Archiv: Wichtige E-Mails gehören mit der Projektakte oder dem Beleg in die Ablage.
E-Rechnungen
Seit 2025 müssen alle Betriebe E-Rechnungen empfangen können. Das Original ist der strukturierte Datensatz: Bei XRechnung die XML-Datei, bei ZUGFeRD die in das PDF eingebetteten Daten. Nach der GoBD-Änderung vom 14. Juli 2025 genügt bei eingehenden E-Rechnungen grundsätzlich der XML-Teil; die bildliche Ansicht ist nur aufzubewahren, wenn sie zusätzliche steuerlich bedeutsame Angaben enthält. Für Ausgangsrechnungen aus einem Rechnungsprogramm muss keine Bildkopie vorgehalten werden, wenn sich jederzeit ein inhaltlich gleiches Exemplar erzeugen lässt. Mehr zur Pflicht selbst unter E-Rechnungspflicht.
Ersetzendes Scannen
Papierbelege müssen nicht doppelt aufbewahrt werden, wenn sie in einem geregelten Verfahren gescannt werden:
- 1
Zuständigkeit und Ablauf festlegen
Wer scannt wann, mit welchem Gerät und welcher Software? Das gehört in die Verfahrensdokumentation. Als Orientierung für den Ablauf dient die Technische Richtlinie TR-RESISCAN des BSI – für kleine Betriebe genügt eine kurze, betriebsbezogene Beschreibung.
- 2
Vollständig und lesbar scannen
Jede Seite, auch Rückseiten mit Inhalt, in Farbe, wenn Farbe eine Bedeutung hat – etwa bei Stempeln oder Prüfvermerken. Danach prüfen, ob der Scan vollständig und lesbar ist.
- 3
Unveränderbar ablegen und zuordnen
Der Scan kommt in ein System mit Protokoll – Buchhaltungs- oder Archivsoftware –, wird indexiert und dem Geschäftsvorfall zugeordnet.
- 4
Papier vernichten
Ist das Verfahren eingehalten, darf das Papier im Regelfall vernichtet werden. Ausnahmen: Unterlagen, bei denen das Original rechtlich zählt – etwa notarielle Urkunden, Bürgschaftsurkunden oder Zollpapiere.
Wo archivieren?
Welche Lösung passt, hängt von der Belegmenge ab und davon, welche Software ohnehin im Einsatz ist:
Ansatz
Buchhaltungssoftware mit Belegarchiv
- Für wen
- Die meisten kleinen und mittleren Betriebe – oft ohnehin für Rechnungen im Einsatz
- Worauf achten
- Unveränderbare Ablage und Protokoll sind meist eingebaut. Prüfen, ob der Anbieter die GoBD-Konformität zusichert und Daten beim Wechsel exportierbar sind.
Ansatz
Dokumentenmanagement (DMS)
- Für wen
- Betriebe mit vielen Belegen, mehreren Standorten oder eigener Buchhaltungsabteilung
- Worauf achten
- Mehr Funktionen, etwa Freigabe-Workflows für Eingangsrechnungen – dafür höhere Kosten und Einrichtungsaufwand.
Ansatz
Büro-Cloud mit Aufbewahrungsrichtlinien
- Für wen
- Betriebe, die Microsoft 365 oder Google Workspace ohnehin nutzen
- Worauf achten
- Technisch möglich, aber nicht ab Werk GoBD-konform – Aufbewahrungsrichtlinien, Löschsperren und Protokolle müssen eingerichtet werden.
Nicht ausreichend sind:
- Ein Ordner auf Rechner, Server oder NAS ohne Schutz vor Änderung und ohne Protokoll
- Das E-Mail-Postfach als einziger Ablageort für Belege
- USB-Sticks oder externe Festplatten ohne Zugriffs- und Änderungsschutz
Die Verfahrensdokumentation
Sie beschreibt, wie Belege und Buchungen im Betrieb entstehen, verarbeitet und aufbewahrt werden – so, dass ein sachverständiger Dritter es in angemessener Zeit nachvollziehen kann. Pflicht ist sie für jeden Betrieb, auch für Kleinunternehmer; der Umfang richtet sich nach der Größe. Die GoBD gliedern sie in vier Teile:
| Teil | Was hineingehört |
|---|---|
| Allgemeine Beschreibung | Betrieb, Rechtsform, Zahl der Beschäftigten, welche Geschäftsvorfälle es gibt – Aufträge, Einkauf, Lohn, Kasse |
| Anwenderdokumentation | Wie Rechnungen, Belege und Buchungen entstehen, wer was prüft und freigibt, wie korrigiert wird |
| Technische Systemdokumentation | Welche Programme im Einsatz sind – Kalkulation, Rechnung, Buchhaltung, Archiv, Kasse – und wie sie zusammenhängen |
| Betriebsdokumentation | Datensicherung, Zugriffsrechte, Aufbewahrung, Löschung, was bei einem Systemwechsel mit den Altdaten passiert |
Der Belegfluss einer Schreinerei
Am einfachsten beschreibt man die Wege, die die Belege tatsächlich gehen – zum Beispiel der einer Eingangsrechnung:
- Eingang per E-Mail oder Post
- Erfassen und Zuordnen zum Auftrag
- Prüfen gegen Bestellung und Lieferschein
- Freigabe
- Zahlung
- Buchung
- Archiv
Praxistipp
Betriebsprüfung und Datenzugriff
Bei einer Außenprüfung darf das Finanzamt auf die steuerlich relevanten Daten zugreifen – auf drei Wegen:
| Zugriff | So läuft er |
|---|---|
| Unmittelbar (Z1) | Der Prüfer sieht die Daten selbst im System ein, nur lesend |
| Mittelbar (Z2) | Der Betrieb oder die Steuerberatung wertet die Daten nach Vorgabe des Prüfers aus |
| Datenüberlassung (Z3) | Die Daten werden in einem maschinell auswertbaren Format übergeben |
Das gilt auch für Daten in Cloud-Programmen und bei Anbietern im Ausland. Wer das Programm wechselt, muss dafür sorgen, dass die Altdaten bis zum Ende der Aufbewahrungsfrist auswertbar bleiben – ein Export, den niemand mehr öffnen kann, reicht nicht. Fehlen Unterlagen oder sind sie nicht auswertbar, darf das Finanzamt schätzen.
Vorlagen für die Ablage
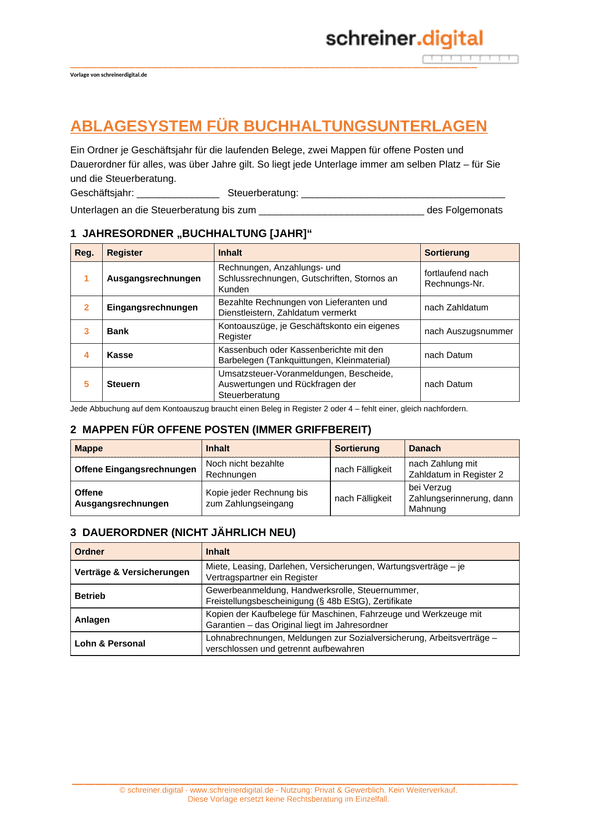
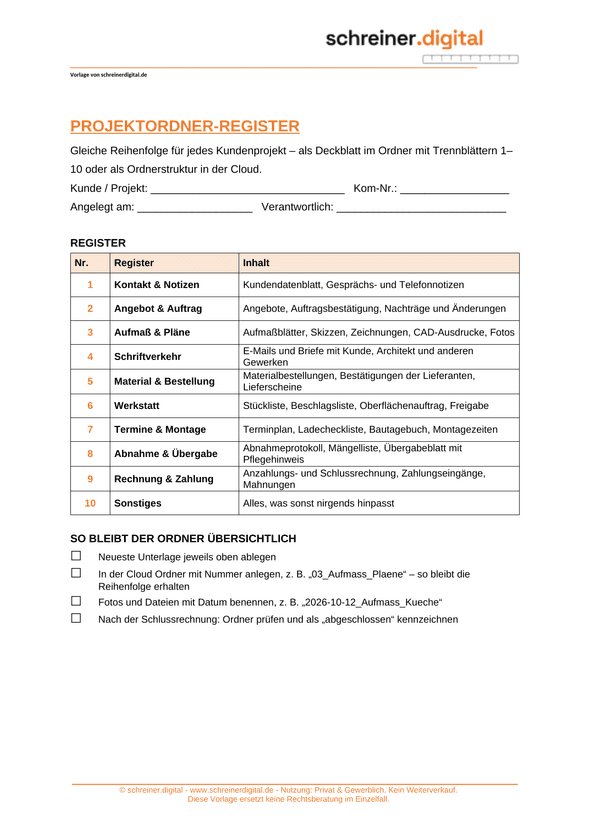
Das Ablagesystem für Buchhaltungsunterlagen mit festen Registern je Geschäftsjahr und das Projektordner-Register für eine einheitliche Projektakte – auf Papier wie in der digitalen Ordnerstruktur.
Häufig gestellte Fragen (FAQ)
Muss ich Unterlagen vernichten, deren Frist abgelaufen ist?
Steuerlich nicht – die Fristen sind Mindestfristen. Bei Unterlagen mit personenbezogenen Daten, etwa Lohn- und Personalunterlagen, verlangt der Datenschutz aber, sie zu löschen, sobald kein Grund für die Aufbewahrung mehr besteht.
Was passiert, wenn die Verfahrensdokumentation fehlt?
Allein deshalb darf das Finanzamt nicht schätzen. Ohne sie lassen sich die Abläufe aber schwer nachvollziehen, und der Prüfer schaut umso genauer hin, ob Belege vollständig und unverändert sind – ein schlechter Start in jede Prüfung.
Was gilt, wenn wir im Laden auch verkaufen?
Wer eine elektronische Kasse nutzt, braucht eine zertifizierte technische Sicherheitseinrichtung (TSE), muss Belege ausgeben und die Kasse beim Finanzamt melden. Eine offene Ladenkasse ohne Registrierkasse ist weiterhin erlaubt, verlangt aber ein lückenloses, tägliches Kassenbuch mit Kassenbericht.
Weiterführend
Welche Rechnungsformate seit 2025 gelten und ab wann E-Rechnungen verschickt werden müssen, erklärt die E-Rechnungspflicht. Wann Personaldaten gelöscht werden müssen, zeigt der Leitfaden zum Datenschutz.
Stand: Oktober 2026. Alle Angaben ohne Gewähr und keine Steuerberatung im Einzelfall. Für eine verbindliche Einschätzung zu deinem Betrieb wende dich an deine Steuerberatung.